Domain augenabstand.de kaufen?
Wir ziehen mit dem Projekt
augenabstand.de um.
Sind Sie am Kauf der Domain
augenabstand.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain augenabstand.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:

-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **

Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Weber Wuchtmaschine mit 3D-Messung und Laser, Präzision-XL 3D, 10 - 26 Zoll, 230 VEine Reifenwuchtmaschine sorgt dafür, dass Räder unter Ihrem Fahrzeug vibrationsarm laufen, und hält so den Verschleiß auf ein Minimum.Diese Reifenwuchtmaschine der Weber Expert Series ist zum präzisen Wuchten von Reifen an Pkw und Transportern sowie von Stahl- und Aluminiumfelgen geeignet. Sie arbeitet zuverlässig und reproduzierbar, und dank der Technik ist die Einstellung schnell, einfach und unkompliziert.Mit einem zusätzlichen Adapter, der separat gekauft werden muss, können Sie auch Ihre Motorradreifen auswuchten.1899,99 €*Versand: 179,99 €Sichere Weiterleitung zum Anbieter
-
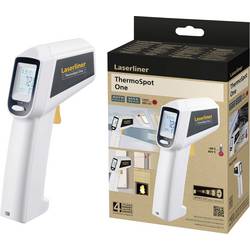
Laserliner ThermoSpot One Infrarot-Thermometer Optik 12:1 Berührungslose IR-Messung 082.038EDieses Infrarot-Temperatur-Messgerät arbeitet mit einer berührungslosen Messmethode, die ideal ist zur zerstörungsfreien Temperaturerfassung an empfindlichen Oberflächen und sichere Messung bei gefährlichen Anwendungen. Mit dem integrierten Ziellaser kann der Prüfbereich exakt anvisiert und visualisiert werden. Der größte ermittelte Wert wird auf dem beleuchteten LC-Display angezeigt und über die Auto-Hold-Funktion erfolgt eine kurzfristige Speicherung des letzten festgestellten Wertes.38,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
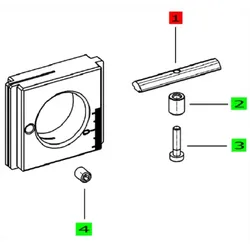
Festool Zentrierung für MFSSie suchen ein Festool-Ersatzteil? Wir helfen Ihnen dabei! Um das richtige Ersatzteil für Ihr Werkzeug zu finden, benötigen Sie den genauen Maschinentyp und die Teilenummer (T-Nr.). Wo finde ich die Gerätedaten? Die Daten befinden sich auf dem Leistungsschild direkt an Ihrer Maschine und auf Ihrer Garantiekarte. Im elektronischen Ersatzteilkatalog von Festool (ekat.festool.de) an Hand der Maschinenbezeichnung das passende Ersatzteil mit Artikelnummer heraus suchen und bei uns im Onlineshop im Suchfeld oben eingeben oder telefonisch bei unserem Ersatzteileverkauf unter der Nummer +49 (0)34772-26411 bestellen. Bitte beachten: Hinweise zur Ersatzteilverwendung Alle Festool Werkzeuge sollten aus Qualitäts- und Sicherheitsgründen nur von autorisierten Werkstätten repariert werden. Am besten beauftragen sie die Reparatur einfach und bequem direkt online. --> Zum Festool Ersatzteilkatalog --> Online-Reparaturauftrag Gesetzlich ist vorgeschrieben, dass nach jeder Öffnung des Gehäuses eine „Sicherheitsprüfung gemäß der berufsgenossenschaftlichen DGUV Vorschrift 3+4 und der Richtlinie DIN VDE 0701/0702“ durchzuführen ist. Dies kann nur durch eine speziell geschulte Fachkraft erfolgen. In vielen Fällen werden zudem Spezialwerkzeuge zur ordnungsgemäßen Instandsetzung benötigt. Bitte beachten Sie, dass alle Garantie- und Gewährleistungsansprüche erlöschen, wenn unautorisierte Reparaturversuche vorgenommen werden. Wir raten daher von eigenen Reparaturen ausdrücklich ab. Im elektronischen Ersatzteilkatalog von Festool (ekat.festool.de) an Hand der Maschinenbezeichnung das passende Ersatzteil mit Artikelnummer heraus suchen und bei uns im Onlineshop im Suchfeld oben eingeben oder telefonisch bei unserem Ersatzteileverkauf unter der Nummer +49 (0)34772-26411 bestellen. Bitte beachten: Hinweise zur Ersatzteilverwendung Alle Festool Werkzeuge sollten aus Qualitäts- und Sicherheitsgründen nur von autorisierten Werkstätten repariert werden. Am besten beauftragen sie die Reparatur einfach und bequem direkt online. --> Zum Festool Ersatzteilkatalog --> Online-Reparaturauftrag Gesetzlich ist vorgeschrieben, dass nach jeder Öffnung des Gehäuses eine „Sicherheitsprüfung gemäß der berufsgenossenschaftlichen DGUV Vorschrift 3+4 und der Richtlinie DIN VDE 0701/0702“ durchzuführen ist. Dies kann nur durch eine speziell geschulte Fachkraft erfolgen. In vielen Fällen werden zudem Spezialwerkzeuge zur ordnungsgemäßen Instandsetzung benötigt. Bitte beachten Sie, dass alle Garantie- und Gewährleistungsansprüche erlöschen, wenn unautorisierte Reparaturversuche vorgenommen werden. Wir raten daher von eigenen Reparaturen ausdrücklich ab. Sie suchen ein Festool-Ersatzteil? Wir helfen Ihnen dabei! Um das richtige Ersatzteil für Ihr Werkzeug zu finden, benötigen Sie den genauen Maschinentyp und die Teilenummer (T-Nr.). Wo finde ich die Gerätedaten? Die Daten befinden sich auf dem Leistungsschild direkt an Ihrer Maschine und auf Ihrer Garantiekarte. Im elektronischen Ersatzteilkatalog von Festool (ekat.festool.de) an Hand der Maschinenbezeichnung das passende Ersatzteil mit Artikelnummer heraus suchen und bei uns im Onlineshop im Suchfeld oben eingeben oder telefonisch bei unserem Ersatzteileverkauf unter der Nummer +49 (0)34772-26411 bestellen. Bitte beachten: Hinweise zur Ersatzteilverwendung Alle Festool Werkzeuge sollten aus Qualitäts- und Sicherheitsgründen nur von autorisierten Werkstätten repariert werden. Am besten beauftragen sie die Reparatur einfach und bequem direkt online. --> Zum Festool Ersatzteilkatalog --> Online-Reparaturauftrag Gesetzlich ist vorgeschrieben, dass nach jeder Öffnung des Gehäuses eine „Sicherheitsprüfung gemäß der berufsgenossenschaftlichen DGUV Vorschrift 3+4 und der Richtlinie DIN VDE 0701/0702“ durchzuführen ist. Dies kann nur durch eine speziell geschulte Fachkraft erfolgen. In vielen Fällen werden zudem Spezialwerkzeuge zur ordnungsgemäßen Instandsetzung benötigt. Bitte beachten Sie, dass alle Garantie- und Gewährleistungsansprüche erlöschen, wenn unautorisierte Reparaturversuche vorgenommen werden. Wir raten daher von eigenen Reparaturen ausdrücklich ab.14,92 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.